- 작성자: 안종현 세무사 (에이앤케이 세무회계)
- 건당 3만원을 초과하는 사업 관련 지출은 세금계산서·계산서·신용카드매출전표·현금영수증 등 정규증빙이 필요하며, 개인사업자·법인 공통으로 적용됩니다.
- 정규증빙을 받지 못했다고 비용 자체가 부인되는 것은 아니지만, 인정 금액의 2% 증빙불비가산세가 별도로 부과됩니다.
- 사업용계좌 신고는 복식부기의무자인 개인사업자만 해당하는 제도로, 법인사업자에게는 적용되지 않습니다.
- 전기료·통신비 같은 공과금도 사업자등록번호로 적격증빙을 받아두면 매입세액공제를 받을 수 있습니다.
안녕하세요, 사업자 증빙관리 전문가 에이앤케이 세무회계 안종현 세무사입니다.
성동구와 성수, 광진구·건대 인근에서 새로 사업자등록을 내신 대표님들을 만나보면, 매출보다 오히려 증빙 정리 때문에 첫 몇 달을 힘들어하시는 경우를 자주 봅니다.
정규증빙이란 세법상 비용으로 인정받기 위해 갖춰야 하는 법정지출증빙을 뜻합니다. 세금계산서, 계산서, 신용카드매출전표, 지출증빙용 현금영수증 네 가지가 여기에 해당하며, 오늘은 이 정규증빙 기준과 함께 개인사업자에게만 해당하는 사업용계좌 신고 제도, 그리고 공과금 증빙 처리까지 사업 초기에 가장 먼저 챙겨야 할 세 가지를 정리해드립니다.
정규증빙, 얼마부터 챙겨야 하나요?
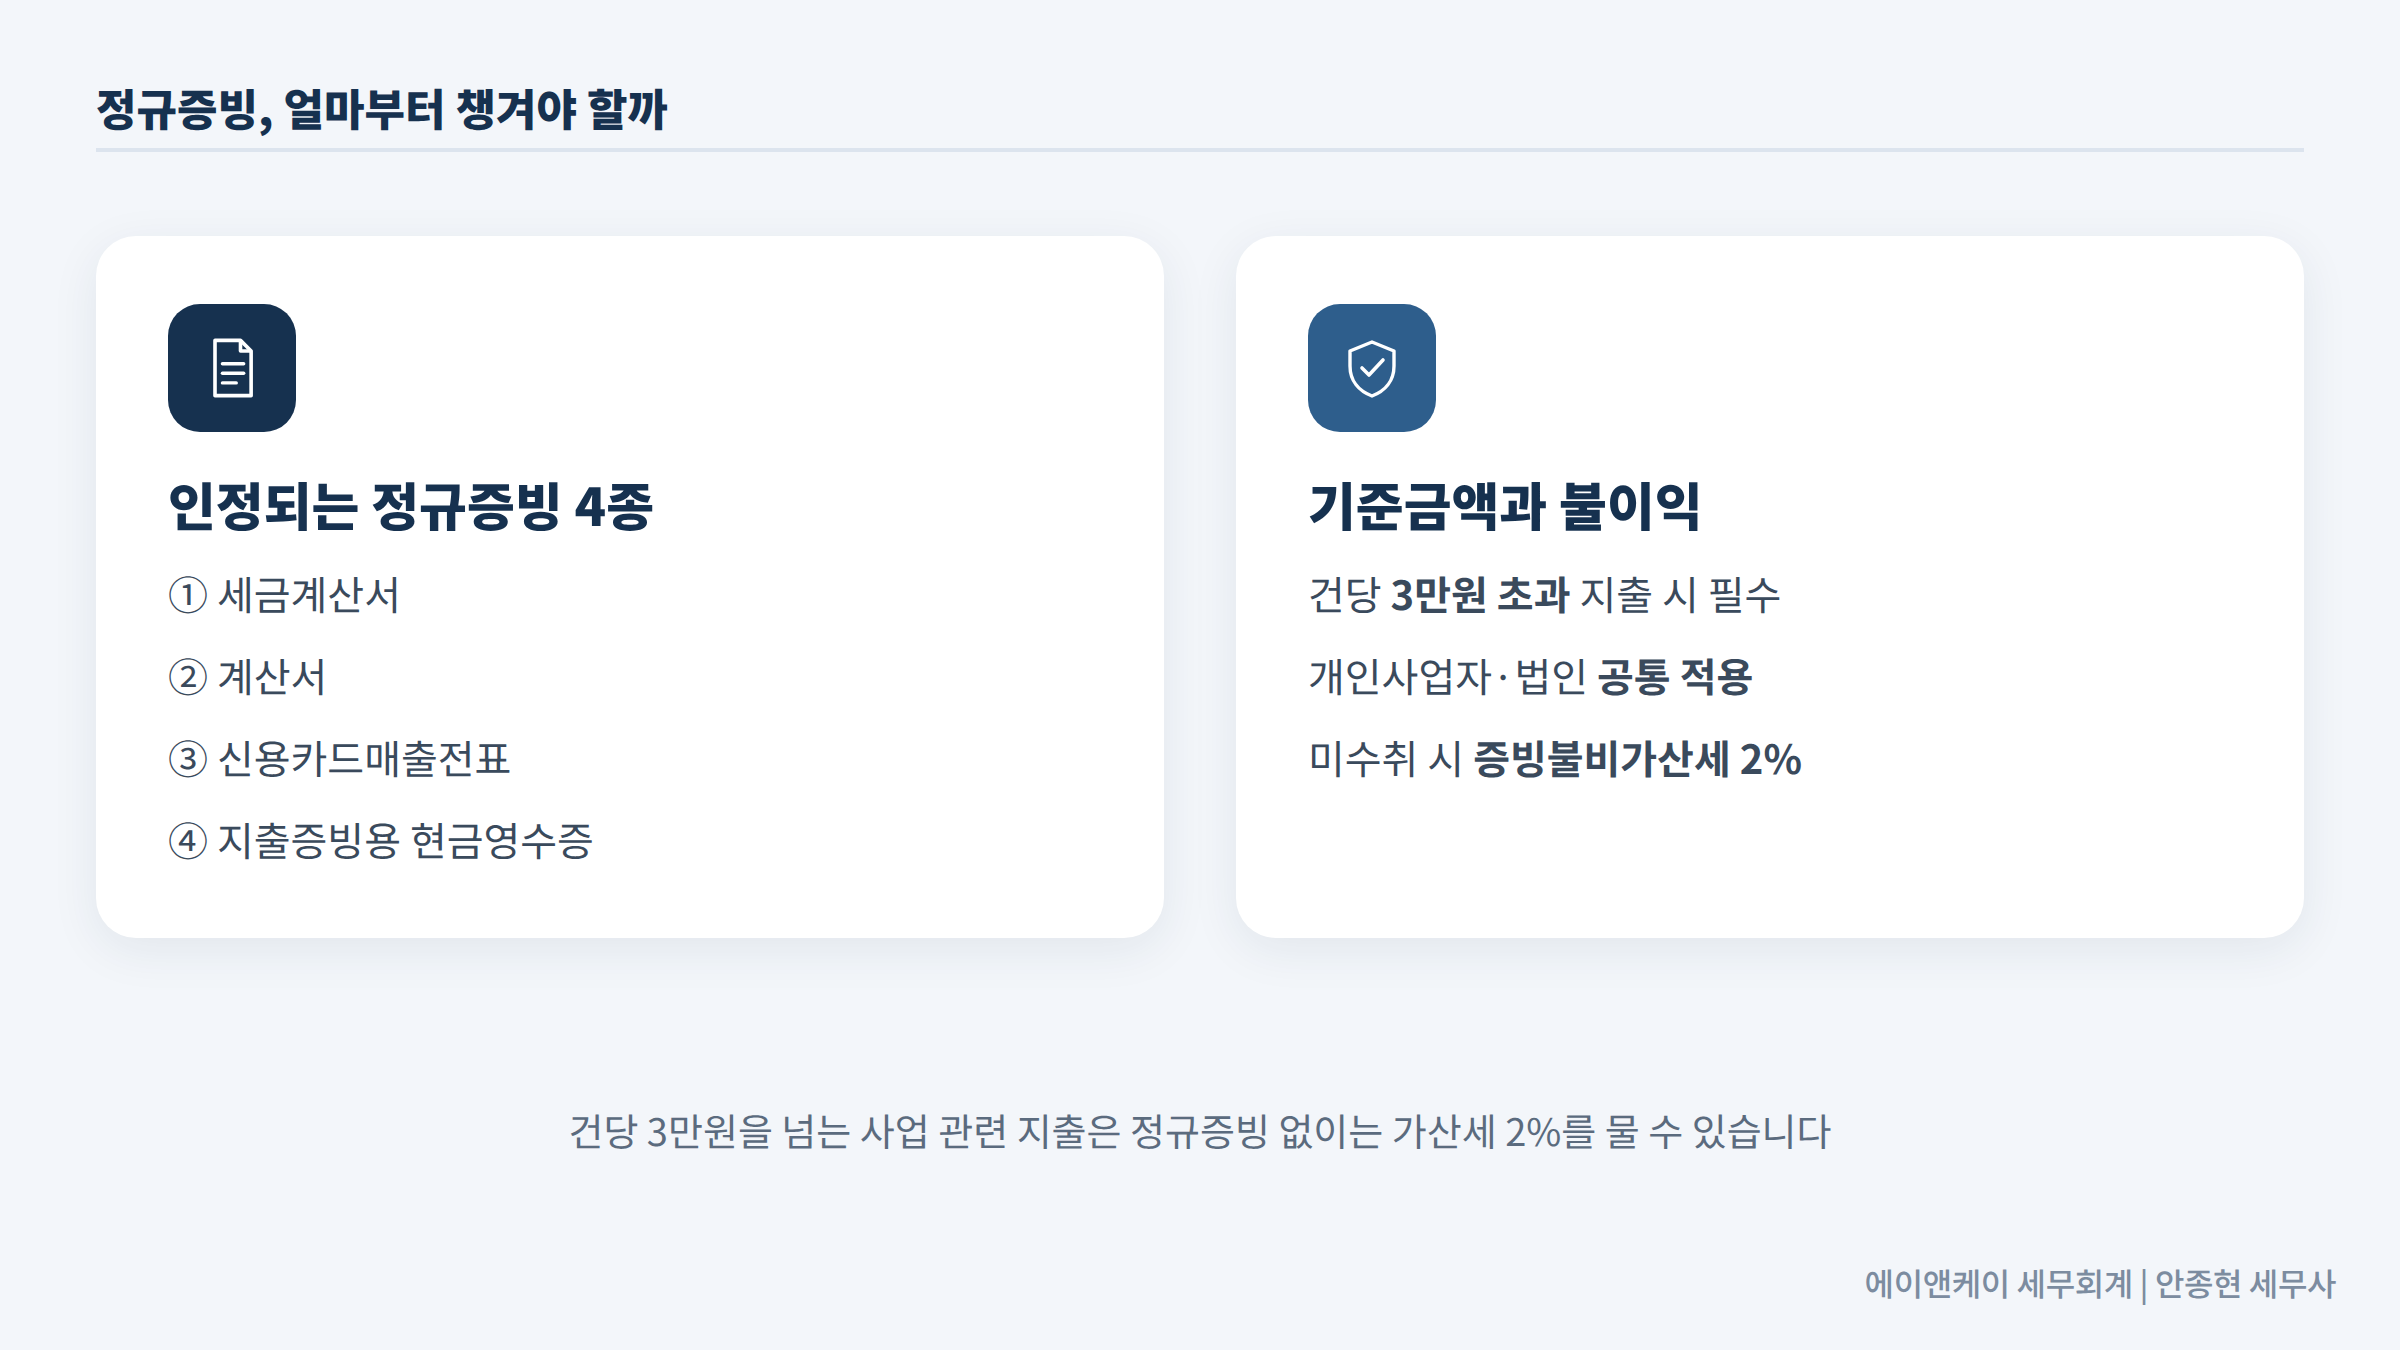
건당 3만원을 초과하는 사업 관련 지출은 세금계산서, 계산서, 신용카드매출전표, 지출증빙용 현금영수증 중 하나를 반드시 받아야 합니다. 이 기준은 개인사업자와 법인사업자 모두에게 동일하게 적용되는 규정입니다.
정규증빙 없이 지출했다고 해서 그 비용 자체가 무조건 부인되는 것은 아닙니다. 다만 정규증빙을 받지 못한 금액에 대해서는 2%의 증빙서류 수취 불성실 가산세가 별도로 붙습니다. 금액이 크지 않더라도 처음부터 챙기는 편이 여러모로 마음이 편합니다.
아래처럼 정규증빙 종류와 기준금액, 미수취 시 불이익을 표로 정리해두면 실무에서 헷갈릴 일이 줄어듭니다.
| 인정되는 정규증빙 | 기준금액 | 미수취 시 |
|---|---|---|
| 세금계산서·계산서·신용카드매출전표·지출증빙용 현금영수증 | 건당 3만원 초과 | 증빙서류 수취 불성실 가산세 2% |
상담 중에 "3만원 조금 넘는 지출까지 일일이 증빙을 챙겨야 하냐"고 되물으시는 대표님들이 꽤 계십니다.
그런데 이런 소액 지출이 한 달에 열 건만 쌓여도 연간으로는 적지 않은 금액이 되고, 여기에 2% 가산세가 붙으면 생각보다 아까운 돈이 나갑니다. 소모품비, 거래처 다과비처럼 그때그때 현금으로 처리하기 쉬운 항목일수록 오히려 더 꼼꼼히 챙기시길 권해드립니다.
세금계산서류 외에도 계약서, 견적서, 계좌이체내역, 청첩장·부고장처럼 거래내용과 사업 관련성을 보여줄 수 있는 자료는 함께 모아두세요. 정규증빙은 아니지만, 나중에 세무조사에서 비용 인정 여부를 다툴 때 든든한 보완자료가 됩니다.
신용카드로 결제했다고 해서 다 자동으로 정리되는 것도 아닙니다. 홈택스에 사업용으로 등록해두지 않은 카드는 국세청 시스템에 사업 경비로 자동 집계되지 않아서, 나중에 담당자가 카드 내역을 한 줄씩 손으로 다시 정리해야 하는 번거로움이 생깁니다. 카드를 여러 장 쓰신다면 사업용으로 쓸 카드부터 먼저 홈택스에 등록해두시는 걸 권해드립니다.
사업용계좌 신고, 법인은 해당 없습니다
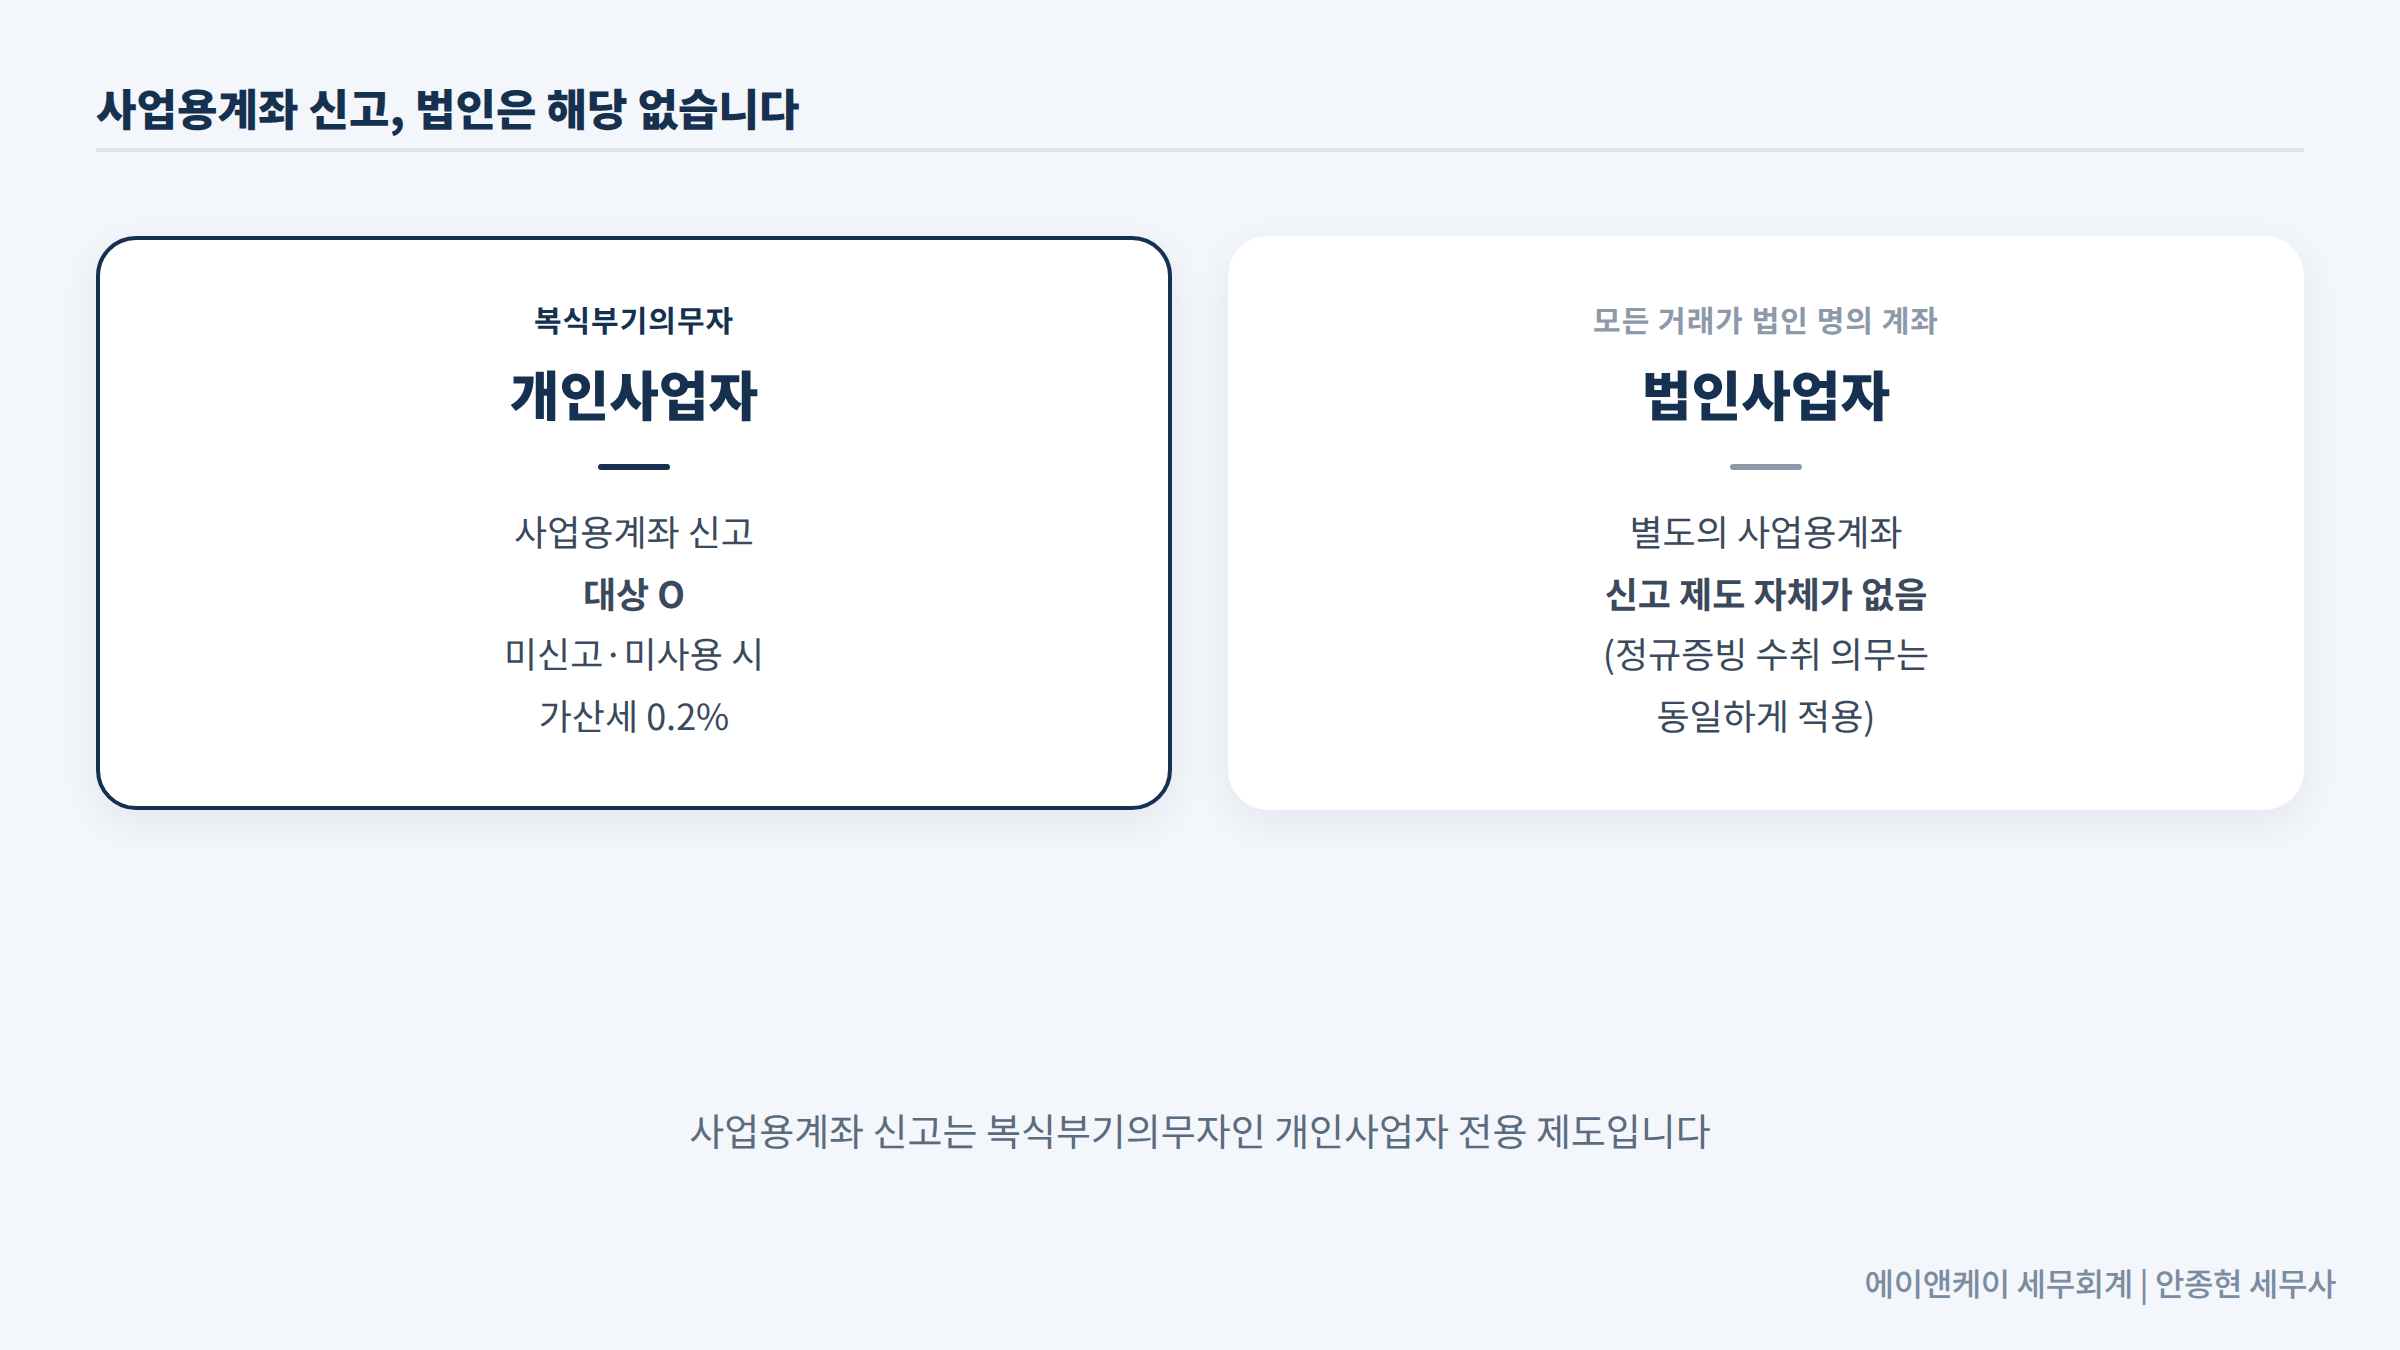
사업용계좌 신고는 직전 과세기간 수입금액이 일정 기준을 넘는 복식부기의무자, 즉 개인사업자에게만 해당하는 제도입니다. 법인사업자는 모든 거래가 애초에 법인 명의 계좌를 통해서만 이뤄지기 때문에, 사업용계좌를 별도로 신고해야 하는 의무 자체가 존재하지 않습니다.
신고대상자에 해당하는 개인사업자는 관할 세무서에 사업용계좌를 개설해 신고하고, 거래대금·인건비·임차료 등 주요 자금은 반드시 그 계좌로 주고받아야 합니다. 신고나 사용 의무를 지키지 않으면 관련 금액의 0.2%에 해당하는 가산세가 부과될 수 있습니다.
복식부기의무자 여부는 업종별로 정해진 수입금액 기준에 따라 해마다 달라질 수 있습니다. 전년도 매출이 마감되면 본인이 올해 신고대상자에 해당하는지부터 확인하시는 게 첫 단계입니다. 사업용 신용카드도 홈택스에 등록해서 사업 경비 지출에 사용하시길 권해드립니다.
법인을 새로 설립하고 저희 사무실에 처음 오시는 대표님들 중에는 "저희도 사업용계좌 신고해야 하나요?"라고 물으시는 분이 의외로 많습니다.
답은 "아니요"입니다. 법인은 통장 자체가 법인 소유라 이 제도가 적용될 여지가 없습니다. 다만 그렇다고 법인이 증빙 관리에서 자유로운 것은 아니라서, 정규증빙을 받아야 하는 의무는 개인사업자와 똑같이 적용된다는 점은 혼동하지 않으셔야 합니다.
본인이 사업용계좌를 이미 신고했는지, 신고했다면 어느 계좌로 되어 있는지는 홈택스에서 직접 조회할 수 있습니다. 개업 초기에 급하게 계좌를 만들어 신고해두고 정작 실제 거래는 다른 계좌로 하고 계신 경우도 종종 있어서, 반기에 한 번쯤은 신고 계좌와 실제 사용 계좌가 일치하는지 확인해보시길 권해드립니다.
공과금도 적격증빙으로 챙기세요
전기료, 전화료, 휴대폰요금, 도시가스요금 등을 사업과 관련해 사용하고 계신다면, 사업자등록번호로 세금계산서 등 적격증빙을 발급받아 두어야 부가가치세 매입세액공제를 받을 수 있습니다.
여기서 실무적으로 자주 걸리는 부분이 명의입니다. 개인 명의로 발급된 공과금 증빙은 매입세액공제가 어려울 수 있어, 계약 단계에서부터 사업자등록번호로 명의를 정리해두시는 게 좋습니다. 과세사업에 사용하고 매입세액 공제요건을 충족하는지도 함께 확인이 필요합니다.
자주 헷갈려 하시는 공과금 항목별로 매입세액공제 가능 여부를 정리하면 다음과 같습니다.
| 항목 | 매입세액공제 |
|---|---|
| 전기료·도시가스요금 | 사업자등록번호로 발급받으면 공제 가능 |
| 일반 전화·인터넷 요금 | 사업자등록번호로 발급받으면 공제 가능 |
| 휴대폰요금(개인 명의) | 명의 정리 없이는 공제 제한될 수 있음 |
| 자택 겸용 사업장 공과금 | 사업 사용 비율만큼만 안분하여 공제 |
가정집 일부를 사업장으로 겸용하시는 경우는 조금 더 신경 쓰셔야 합니다. 이런 경우 공과금 전체가 아니라 사업에 실제로 사용한 면적이나 사용량 비율만큼만 매입세액공제 대상이 되고, 그 비율을 어떻게 산정했는지 설명할 수 있어야 나중에 문제가 없습니다. 사업장을 아예 별도로 임차하신 경우라면 이런 안분 문제 자체가 없어서 훨씬 간단합니다.
자주 묻는 질문
비용 자체가 무조건 부인되는 것은 아니며, 인정받는 지출 금액에 대해 2%의 증빙불비가산세가 별도로 부과됩니다.
아니요, 업종별로 정해진 수입금액 기준을 넘는 복식부기의무자만 해당하고, 간편장부대상자는 신고 의무가 없습니다.
아니요, 법인은 모든 거래가 법인 명의 계좌로 이뤄지기 때문에 사업용계좌를 별도로 신고하는 제도 자체가 적용되지 않습니다. 다만 정규증빙 수취 의무는 법인도 동일하게 적용됩니다.
사업자등록번호로 발급받은 세금계산서 등 적격증빙이어야 하며, 개인 명의로 발급된 증빙은 매입세액공제가 제한될 수 있습니다.
계약서·견적서·계좌이체내역은 정규증빙 자체는 아니지만, 거래 사실과 사업 관련성을 뒷받침하는 보완자료로 함께 보관해두시는 게 좋습니다.
전체 금액이 아니라 사업에 실제 사용한 면적이나 사용량 비율만큼만 매입세액공제 대상이 되며, 그 산정 근거를 마련해두셔야 나중에 다툼의 여지가 줄어듭니다.
지금이 증빙관리를 점검할 타이밍입니다
사업자등록을 막 마치셨다면, 매출을 늘리는 일보다 먼저 계좌와 카드부터 사업용으로 정리해두시는 걸 권해드립니다. 증빙 습관은 한 번 잘못 자리 잡으면 몇 년째 그대로 가는 경우가 많고, 그 작은 차이가 연말 가산세로 고스란히 쌓입니다.
성동구, 성수, 광진구·건대 인근에서 사업자등록을 앞두고 계시거나 이미 사업을 운영 중이시라면, 증빙관리부터 사업용계좌 세팅까지 한 번에 점검해드리고 있습니다. 다음 편에서는 인건비와 대표자 복리후생, 퇴직연금 처리 부분을 이어서 정리해드리겠습니다.
에이앤케이 세무회계에서 사업 초기 증빙관리와 세무 설계를 도와드립니다.
#개인사업자정규증빙 #사업용계좌신고 #법인증빙관리 #공과금매입세액공제 #성동구세무사 #성수세무사 #광진구세무사 #건대세무사
서울 성동구 아차산로17길 48 SKV1 405호 · 전화 02-547-1077 · 이메일 master@anktax.co.kr